پروژهها
زیرساختهای امروز، آیندهای پایدار
در تاچکو، با برنامهریزی هدفمند و اجرای طرحهای توسعهای در حوزههای انرژی، گاز، آب و خدمات مهندسی، آیندهای سبز و پایدار را میسازیم.
فراتر از یک نیروگاه خورشیدی؛ پروژه دریای سرخ چگونه برق، آب و سرمایش را یکپارچه کرد؟
در نگاه اول، پروژه دریای سرخ در عربستان سعودی ممکن است یک پروژه بزرگ انرژی خورشیدی به نظر برسد؛ اما بخش جذاب ماجرا دقیقاً از جایی شروع میشود که از نیروگاه فاصله میگیریم. در این پروژه، برق، آب، سرمایش، تصفیه فاضلاب و مدیریت پسماند بهصورت چند پروژه جداگانه طراحی نشدهاند. همه این خدمات در قالب یک زیرساخت یکپارچه و تحت یک قرارداد بلندمدت مدیریت میشوند.
این مدل نشان میدهد که نسل جدید شرکتهای انرژی ممکن است دیگر به تنهایی برق یا آب نفروشند؛ بلکه مجموعهای از خدمات زیرساختی را بهصورت یکپارچه، قابل اتکا و بلندمدت در اختیار مشتری قرار دهند.
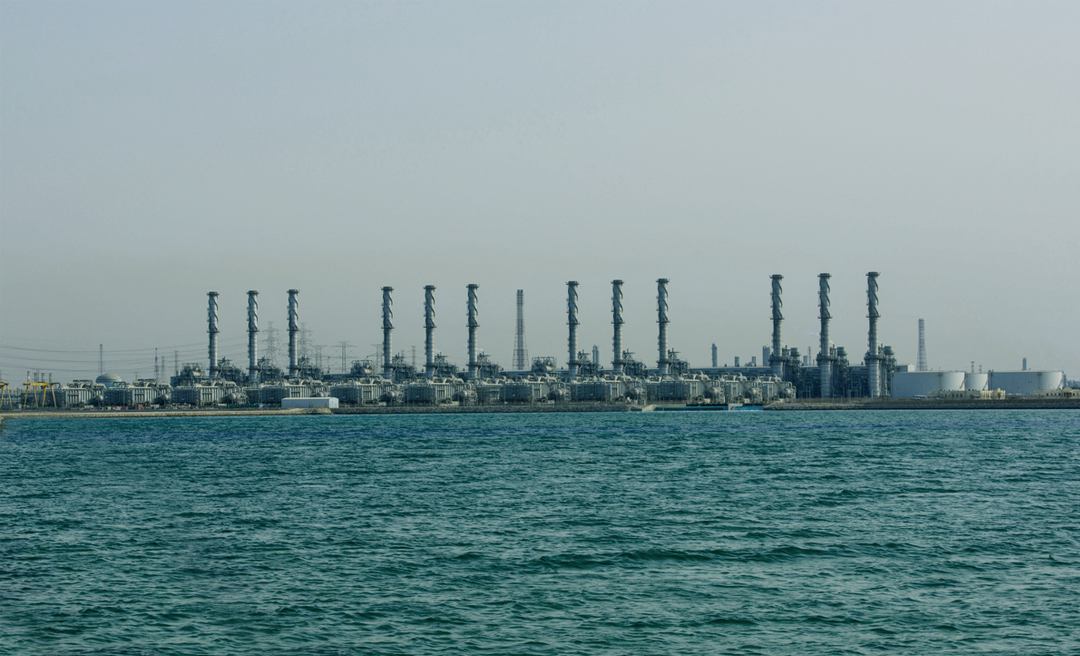
پروژه دریای سرخ عربستان در ساحل غربی عربستان و حدود ۶۵ کیلومتری شمال املج قرار دارد. شرکت دریای سرخ جهانی برای تأمین خدمات زیرساختی این مقصد، یک قرارداد ۲۵ ساله با کنسرسیومی به رهبری شرکت اکوا پاور منعقد کرده است که دامنه این قرارداد شامل تولید برق، ذخیرهسازی انرژی، آبشیرینکنی، تصفیه فاضلاب، سرمایش منطقهای و مدیریت پسماند است.
یک مقصد کامل، بدون اتصال به شبکه برق سراسری
یکی از مهمترین ویژگیهای پروژه این است که سیستم انرژی آن واقعاً مستقل از شبکه سراسری است. یعنی هتلها، فرودگاه بینالمللی دریای سرخ، مرکز لجستیک، ناوگان برقی، اقامتگاه کارکنان و سایر تأسیسات مجموعه، برای تأمین برق روزمره خود به شبکه ملی عربستان تکیه نمیکنند.
برای تأمین این برق، حدود ۳۴۰ مگاوات ظرفیت خورشیدی و حدود ۱,۲۲۷ مگاواتساعت ذخیرهسازی باتری در نظر گرفته شده است. در صفحه فنی پروژه، مجموع ظرفیت نصبشده خورشیدی ۳۵۸ مگاوات نیز ذکر شده که تفاوت آن به نحوه بیان ظرفیت نامی و ظرفیت عملیاتی بازمیگردد.
در مقیاس کامل، این سیستم میتواند سالانه حدود ۷۶۰ هزار مگاواتساعت برق پاک تولید کند و طبق برآورد اکوا پاور، سالانه از انتشار حدود ۶۰۰ هزار تن دیاکسیدکربن جلوگیری کند. اما نکته مهم این است که برق شبانه این مجموعه فقط حاصل ترکیب خورشیدی و باتری نیست.
چرا فقط خورشیدی و باتری کافی نیست؟
باتری بخش مهمی از سیستم است، اما طراحی یک شبکه مستقل ۲۴ ساعته فقط با افزایش ظرفیت باتری حل نمیشود. در مشخصات فنی پروژه، علاوه بر خورشیدی و باتری، یک سامانه ۱۱۲.۵ مگاواتی موتورهای تولید برق قابل کنترل نیز دیده میشود که سوخت اعلامشده برای آن، سوخت زیستی B100 است.
وجود این بخش نشان میدهد که برای تأمین برق مطمئن، باید چند لایه در کنار هم قرار گیرند:
- تولید خورشیدی برای تأمین بخش اصلی انرژی در طول روز
- باتری برای انتقال بخشی از انرژی به ساعات دیگر و تثبیت شبکه
- تولید قابل کنترل برای زمانهایی که شرایط خورشیدی یا سطح شارژ باتری پاسخگوی نیاز نیست
بنابراین، موضوع اصلی پروژه دریای سرخ عربستان نصب تجهیزات نیست؛ بلکه طراحی یک سیستم برق متعادل و قابل اتکا است.
اگر عددها را ساده کنیم، ۱,۲۲۷ مگاواتساعت ظرفیت باتری در برابر ۳۴۰ مگاوات ظرفیت خورشیدی، از نظر ریاضی معادل حدود ۳.۶ ساعت ظرفیت ذخیره در بار کامل خورشیدی است. اما این به معنای آن نیست که پروژه فقط ۳.۶ ساعت پس از غروب برق دارد. بار واقعی مقصد بسیار کمتر از ظرفیت نامی نیروگاه خورشیدی است، باتری در طول روز بهصورت پیوسته شارژ و دشارژ میشود و کل سیستم براساس الگوی واقعی مصرف طراحی شده است.
آب؛ بخش دوم همان زیرساخت
یکی از بخشهای مهم پروژه دریای سرخ عربستان، آب است. سه واحد آبشیرینکن مبتنی بر روش اسمز معکوس آب دریا، مجموعاً ظرفیت تولید ۳۲,۵۰۰ مترمکعب آب شیرین در روز دارند.
اما زنجیره آب در همین نقطه متوقف نمیشود. پس از مصرف آب، فاضلاب تولیدشده نیز جمعآوری و تصفیه میشود. ظرفیت اصلی تصفیه فاضلاب پروژه حدود ۱۶ هزار مترمکعب در روز است و بخشی از آن با استفاده از تالاب مصنوعی انجام میشود. یک واحد کوچکتر نیز با فناوری زیستی MBBR و ظرفیت حدود ۲,۳۱۵ مترمکعب در روز فعالیت میکند.
آب تصفیهشده دوباره برای آبیاری فضای سبز، نهالستان و سایر مصارف غیرشرب استفاده میشود. در نتیجه، چرخه آب پروژه را میتوان ساده چنین دید:
|
آب دریا |
|
↓ |
|
شیرینسازی |
|
↓ |
|
مصرف |
|
↓ |
|
جمعآوری فاضلاب |
|
↓ |
|
تصفیه |
|
↓ |
|
استفاده مجدد |
این همان چیزی است که پروژه را از یک آبشیرینکن به یک سیستم یکپارچه مدیریت آب تبدیل میکند.
تالاب مصنوعی؛ ترکیب مهندسی و طبیعت
استفاده از تالاب مصنوعی در تصفیه فاضلاب یکی از بخشهای جالب پروژه دریای سرخ عربستان است. در این روش، بهجای اینکه تمام مراحل تصفیه صرفاً به تجهیزات مکانیکی و شیمیایی وابسته باشند، از فرآیندهای طبیعی مانند خاک، گیاه و میکروارگانیسمها برای پالایش آب استفاده میشود.
این نوع راهکارها معمولاً با عنوان راهکارهای مبتنی بر طبیعت شناخته میشوند و هدف آنها کاهش مصرف انرژی و ایجاد همزمان ارزش زیستمحیطی است. به همین دلیل، پروژه دریای سرخ فقط یک پروژه مهندسی نیست؛ بلکه تلاش کرده زیرساخت سخت و راهکارهای طبیعی را در کنار یکدیگر قرار دهد.
سرمایش؛ مدیریت مصرف به جای تولید بیشتر برق
در اقلیم گرم عربستان، سرمایش یکی از بزرگترین مصرفکنندگان برق است. در این پروژه، بهجای اینکه هر هتل یا ساختمان سیستم سرمایش مستقل داشته باشد، حدود ۳۲,۵۰۰ تن تبرید سرمایش منطقهای ایجاد شده است.
سرمایش منطقهای به این معناست که سرما در یک یا چند مرکز اصلی تولید و از طریق شبکه لولهکشی به ساختمانهای مختلف منتقل میشود. مزیت این روش آن است که سیستم سرمایش در مقیاس بزرگتر و با راندمان بالاتر مدیریت میشود.
این موضوع از نظر طراحی انرژی اهمیت زیادی دارد؛ زیرا بهجای اینکه فقط ظرفیت تولید برق افزایش یابد، بخشی از مسئله از سمت مصرف حل میشود. به بیان ساده، پروژه فقط به این سؤال پاسخ نداده که چطور برق بیشتری تولید کنیم؟، بلکه پرسیده است: چطور انرژی را هوشمندتر مصرف کنیم تا نیاز به تولید اضافه کاهش پیدا کند؟
حتی پسماند هم بخشی از همان سیستم است
دامنه پروژه به برق و آب محدود نمیشود. سامانه مدیریت پسماند جامد این مجموعه نیز ظرفیتی در حدود ۱۱,۵۰۰ تن در سال دارد. همین موضوع نشان میدهد که منطق پروژه بر مدیریت یکپارچه منابع استوار است. برق، آب، سرمایش، پساب و پسماند، اجزای جداگانهای نیستند؛ بلکه همه بخشی از یک سیستم زیرساختی واحد هستند.
بخش مهمتر از فناوری؛ مدل کسب و کار
جذابیت پروژه فقط دریای سرخ عربستان در تجهیزات آن نیست. مدل کسب و کار پروژه شاید حتی مهمتر باشد. شرکت دریای سرخ جهانی تصمیم نگرفته است تمام این زیرساختها را با سرمایه خود احداث و سپس خودش بهرهبرداری کند.
در عوض، پروژه در قالب مشارکت بخش عمومی و خصوصی تعریف شده است. کنسرسیومی به رهبری اکوا پاور، تأمین مالی، طراحی، ساخت و بهرهبرداری از زیرساخت را بر عهده گرفته و توسعهدهنده مقصد متعهد شده است خدمات موردنیاز خود را برای مدت ۲۵ سال از این شرکت خریداری کند.
در واقع، مشتری بهجای خرید نیروگاه، باتری، آبشیرینکن و تجهیزات سرمایش، خدمت زیرساختی خریداری میکند. این تفاوت کوچک به نظر میرسد، اما از نظر مدل کسب و کار بسیار مهم است.
جمع بندی
پروژه دریای سرخ عربستان نشان میدهد آینده شرکتهای انرژی الزاماً در ساخت نیروگاه بیشتر خلاصه نمیشود. در مدل جدید، شرکت انرژی میتواند به جای اینکه فقط فروشنده برق باشد، مسئول طراحی و مدیریت کل زیرساخت حیاتی مشتری شود.
در چنین مدلی، برق، آب و گاز سه کسب و کار جدا نیستند. همه آنها اجزای یک راهکار واحد برای تداوم تولید و امنیت زیرساخت هستند و این تغییر نگاه برای صنایع بزرگ اهمیت ویژهای دارد.
برای بحران بعدی گاز، فقط مخزن کافی نیست
دو بحران بزرگ طی پنج سال، بسیاری از پیشفرضهای قدیمی درباره امنیت عرضه گاز را تغییر دادهاند. نخست، بحران ۲۰۲۲ و ۲۰۲۳ و کاهش شدید جریان گاز خط لوله روسیه به اروپا که به جهش کمسابقه قیمتها و بازآرایی تجارت جهانی LNG انجامید؛ و سپس اختلال عرضه LNG از مسیر تنگه هرمز در بحران خاورمیانه ۲۰۲۶ که بار دیگر نشان داد یک شوک منطقهای میتواند در مدت کوتاهی بازار گاز اروپا و آسیا را تحت تأثیر قرار دهد.
آژانس بینالمللی انرژی در گزارش تازه خود با عنوان Gas Reserve Mechanisms and Flexibility Options که ۹ سپتامبر ۲۰۲۶ منتشر شد، از همین تجربه برای بازتعریف امنیت گاز استفاده میکند.
پیام مرکزی گزارش روشن است: ذخیره فیزیکی همچنان ضروری است، اما بهتنهایی برای مواجهه با بحرانهای آینده کافی نیست. تابآوری واقعی زمانی شکل میگیرد که ذخایر فیزیکی با انعطاف تجاری، ابزارهای قراردادی و سازوکارهای سیاستی و منطقهای ترکیب شوند.
چرا «پر بودن مخزن» دیگر تعریف کاملی از امنیت گاز نیست؟
ذخیرهسازی زیرزمینی گاز یکی از مهمترین ابزارهای سنتی امنیت عرضه است، اما ظرفیت استفاده از آن در همه کشورها یکسان نیست. محدودیت زمینشناسی، فاصله مخازن از مراکز مصرف، محدودیت خطوط انتقال، سرعت برداشت و تزریق، هزینه سرمایهگذاری و زمان طولانی احداث تأسیسات جدید، باعث میشود توسعه ذخیره فیزیکی برای همه اقتصادها راهحل کافی یا حتی در دسترس نباشد.
IEA علاوه بر ذخیره زیرزمینی، مخازن LNG، واحدهای شناور ذخیرهسازی و بازگازسازی (FSRU)، واحدهای شناور ذخیرهسازی (FSU) و حتی ذخیره LNG روی کشتی را بهعنوان اجزای ممکن سبد ذخیره بررسی میکند. با این حال، تأکید میکند که محدودیتهای فنی، تجاری و جغرافیایی مانع آن است که تنها با افزایش ظرفیت مخزن، همه ریسکهای عرضه پوشش داده شود.
از اینجا مفهوم مهمتری شکل میگیرد: امنیت گاز نه یک دارایی، بلکه یک سیستم است.
سه لایه امنیت گاز
|
۱. ذخیره فیزیکی |
گاز ذخیرهشده در مخازن زیرزمینی، مخازن LNG یا تأسیسات شناور که در زمان بحران امکان برداشت مستقیم از آن وجود دارد. |
|
۲. انعطاف تجاری |
قراردادهایی که امکان تغییر مقصد، تغییر حجم، بازتخصیص محموله، سواپ LNG یا دریافت محموله اضافی را در شرایط خاص فراهم میکنند. |
| ۳. سازوکار سیاستی |
الزام حداقل ذخیره، ذخایر استراتژیک، Buffer LNG، ترتیبات فرامرزی و سازوکارهای هماهنگ برای آزادسازی ذخایر در شرایط اضطراری. |
این سه لایه جایگزین یکدیگر نیستند؛ مکمل یکدیگرند.
انعطاف تجاری؛ ظرفیتی که بدون ساخت مخزن جدید ایجاد میشود
یکی از بخشهای قابل توجه گزارش به انعطاف قراردادهای LNG اختصاص دارد. در شرایط بحران، حتی اگر LNG در بازار جهانی وجود داشته باشد، محدودیتهای قراردادی میتوانند مانع انتقال سریع آن به منطقهای شوند که بیشترین نیاز را دارد. به همین دلیل، IEA افزایش انعطاف در قراردادهای موجود و جدید LNG، توسعه مدلهای تجاری جدید و استفاده گستردهتر از LNG Swap را بخشی از معماری امنیت عرضه میداند.
در سواپ LNG، الزاماً نیازی نیست یک محموله مسیر طولانی خود را تغییر دهد. دو بازیگر میتوانند محمولههای خود را بهصورت قراردادی جابهجا کنند تا هر محموله به مقصدی نزدیکتر یا ضروریتر برسد. نتیجه، کاهش زمان انتقال و افزایش امکان واکنش بازار به بحران است.
این نگاه تفاوت مهمی با رویکرد سنتی دارد: بخشی از «ظرفیت امنیتی» را میتوان نه از طریق ساخت زیرساخت جدید، بلکه از طریق طراحی بهتر قراردادها و بازار ایجاد کرد.
LNG Call Option؛ خرید «حق دسترسی» به گاز اضطراری
یکی از جالبترین ابزارهای بررسیشده در گزارش، قراردادهای LNG Call Option است. در این مدل خریدار برای دریافت قطعی LNG پول پرداخت نمیکند؛ بلکه مبلغی بهعنوان Option Premium میپردازد تا در یک دوره مشخص، حق درخواست محموله LNG را در شرایط از پیش تعیینشده داشته باشد.
در واقع، کشور یا شرکت خریدار برای ظرفیتی هزینه میکند که ممکن است هرگز مجبور به استفاده از آن نشود. همین ویژگی باعث شده IEA آن را به نوعی بیمه امنیت عرضه تشبیه کند.
طبیعتاً چنین بیمهای رایگان نیست. قیمت Option به عواملی مانند مدت قرارداد، قیمت اعمال و نوسان بازار بستگی دارد؛ و در بازارهای بسیار پرنوسان میتواند گران باشد. با این حال، ارزش واقعی آن زمانی مشخص میشود که بازار وارد بحران شده و یافتن LNG در بازار Spot یا بسیار پرهزینه یا حتی غیرممکن باشد.
IEA حتی یک گام جلوتر میرود و امکان تجمیع Call Optionها بین چند خریدار یا چند کشور را مطرح میکند؛ مدلی که میتواند یک Buffer مشترک ایجاد کند و تنها هنگام بحران فعال شود. البته گزارش تصریح میکند که سازوکارهای حاکمیتی، نحوه تقسیم هزینهها و شروط فعالسازی چنین ابزارهایی هنوز نیازمند مطالعه بیشتر است.
Buffer LNG؛ نه ذخیره سنتی، نه خرید Spot
مدل دیگری که IEA به تفصیل بررسی کرده، Buffer LNG است. این سازوکار در کشورهایی مانند ژاپن، سنگاپور و ایرلند با طراحیهای متفاوت توسعه یافته است. هدف مشترک این مدلها آن است که در زمان بحران، دولت یا نهادی مورد حمایت دولت بتواند LNG اضافی را برای مصرفکنندگان اولویتدار در دسترس قرار دهد، بدون اینکه کل ساختار بازار عادی را جایگزین کند.
تجربه ژاپن نمونه قابل توجهی است. این کشور به دلیل نبود خطوط لوله فرامرزی و محدودیت بسیار زیاد ذخیره زیرزمینی، امنیت گاز خود را عمدتاً بر LNG بنا کرده است. در مدل Strategic Buffer LNG، محمولههای LNG در شرایط عادی قابلیت معامله دارند، اما در صورت تشخیص ریسک امنیت عرضه، دولت میتواند آنها را به بازار داخلی هدایت کند. زیان احتمالی این تغییر مسیر نیز از طریق سازوکاری عمومی مدیریت میشود.
سنگاپور مدل متفاوتی دارد. بیش از ۸۵ درصد مصرف گاز این کشور متعلق به بخش تولید برق است و در سال ۲۰۲۴ تقریباً ۹۵ درصد برق آن از گاز تولید شده است. بنابراین امنیت گاز مستقیماً با امنیت برق پیوند دارد. در این کشور، Standby LNG Facility برای اطمینان از دسترسی نیروگاهها به سوخت در شرایط اختلال عرضه طراحی شده و از آوریل ۲۰۲۶ ذخایر فیزیکی Buffer LNG نیز در مخازن موجود نگهداری میشود.
این مثالها نشان میدهد یک مدل واحد برای همه کشورها وجود ندارد.
از ذخیره ملی به ذخیره منطقهای
شاید آیندهنگرانهترین بخش گزارش، بحث درباره ذخایر مشترک و فرامرزی باشد. منطق ساده است: هر کشور لزوماً به اندازه نیاز اضطراری خود زیرساخت ذخیره ندارد؛ اما کشور همسایه ممکن است مخزن، پایانه LNG یا ظرفیت مازاد داشته باشد.
بهجای تکرار پرهزینه زیرساخت در همه کشورها، میتوان تحت ترتیبات مشخص از ظرفیتهای منطقهای استفاده کرد. IEA حتی امکان ذخیره مشترک در تأسیسات بزرگ، ترتیبات Cross-Border Storage، Buffer LNG منطقهای و Call Optionهای تجمیعشده را برای بررسی بیشتر پیشنهاد میکند. اما مسائل مالکیت گاز، حق برداشت، نحوه تقسیم هزینه، شروط اعلام بحران و ظرفیت خطوط انتقال باید از پیش حل شوند؛ زیرا ذخیرهای که در زمان بحران امکان انتقال آن وجود نداشته باشد، ارزش امنیتی محدودی خواهد داشت.
درس نفت برای گاز
صنعت نفت دهههاست که ساختاری رسمی برای ذخایر اضطراری دارد. اعضای IEA موظفاند ذخایری معادل حداقل ۹۰ روز واردات خالص نفت در اختیار داشته باشند و برای آزادسازی هماهنگ آنها در بحران، سازوکار مشخصی وجود دارد.
IEA تأکید میکند که نمیتوان همین مدل را مستقیماً برای گاز کپی کرد. نفت بهمراتب آسانتر ذخیره و حمل میشود؛ درحالیکه ذخیره و انتقال گاز به خطوط لوله، مخزن، پایانه LNG و ظرفیت بازگازسازی وابسته است.
با این حال، ایده اصلی قابل استفاده است: آمادگی پیش از بحران، قواعد روشن آزادسازی ذخایر، هماهنگی بین کشورها و ترکیب ذخایر فیزیکی و ابزارهای قراردادی.
امنیت گاز هزینه دارد؛ اما بحران گرانتر است
یکی از صریحترین پیامهای گزارش IEA به اقتصاد تابآوری مربوط میشود. ذخیره استراتژیک هزینه دارد. نگهداری ظرفیت مازاد هزینه دارد و در نهایت این هزینه توسط دولت، مصرفکننده یا فعالان بازار پرداخت میشود.
اما IEA پیشنهاد میکند این هزینه از زاویه دیگری دیده شود: هزینه تابآوری مانند حق بیمه است. ممکن است یک ذخیره اضطراری سالها مورد استفاده قرار نگیرد. اما ارزش واقعی آن در احتمال وقوع رویدادی کمتکرار با پیامد بسیار بزرگ نهفته است.
بحرانهای ۲۰۲۲ و ۲۰۲۶ نشان دادند هزینه آماده نبودن میتواند شامل جهش قیمت انرژی، توقف تولید صنعتی، محدودیت تولید برق، فشار مالی دولتها و حتی کمبود فیزیکی انرژی باشد. از این منظر، مسئله سیاستگذار صرفاً «هزینه ذخیره» نیست؛ بلکه مقایسه هزینه آمادگی با هزینه بحران است.
پنج سال آینده؛ پنجرهای برای آمادهشدن قبل از شوک بعدی
گزارش IEA عمداً بر اقداماتی تمرکز دارد که کشورهای واردکننده میتوانند طی حدود پنج سال آینده اجرا کنند. این نکته مهم است؛ زیرا بسیاری از این اقدامات برخلاف ساخت خط لوله، مخزن بزرگ یا پایانه جدید، الزاماً به سرمایهگذاری فیزیکی عظیم نیاز ندارند. بخشی از ظرفیت تابآوری را میتوان با استفاده بهتر از زیرساخت موجود، اصلاح قراردادها، طراحی Buffer، سواپ، هماهنگی منطقهای و تعریف سازوکارهای اضطراری ایجاد کرد.
همزمان، IEA پیشبینی میکند افزایش عرضه LNG در نیمه دوم دهه جاری میتواند بازار را نسبت به سالهای بحرانی آرامتر کند. همین دوره آرامتر، از نگاه گزارش فرصتی است برای اینکه کشورها پیش از وقوع شوک بعدی سازوکارهای امنیتی خود را طراحی کنند.
جمعبندی؛ امنیت انرژی از «دارایی» به «قابلیت واکنش» تغییر میکند
مهمترین نتیجه گزارش جدید IEA شاید همین باشد: امنیت گاز را دیگر نمیتوان تنها با مترمکعب ذخیره موجود در مخزن سنجید.
کشوری ممکن است ذخیره قابل توجهی داشته باشد اما به دلیل محدودیت برداشت، زیرساخت انتقال یا ضعف هماهنگی، در زمان بحران نتواند از آن بهطور مؤثر استفاده کند. در مقابل، سیستمی با ذخایر فیزیکی مناسب، قراردادهای منعطف، دسترسی به LNG، امکان سواپ، Buffer اضطراری و پروتکل روشن واکنش به بحران میتواند تابآوری بسیار بیشتری داشته باشد.
| ذخیره فیزیکی + انعطاف تجاری + سازوکار سیاستی و همکاری منطقهای = تابآوری عرضه |
درس دو بحران اخیر این است که شوک بعدی الزاماً از همان جایی نمیآید که بحران قبلی آغاز شد. بنابراین مزیت واقعی نه فقط در داشتن ذخیره بیشتر، بلکه در توانایی واکنش سریعتر، انعطافپذیرتر و هماهنگتر خواهد بود.
مسیر ۱.۵ درجه هنوز باز است؟
مسیر ۱.۵ درجه؛ پنجرهای که هنوز باز است اما باریکتر شده
محدود کردن افزایش دمای متوسط زمین به ۱.۵ درجه سانتیگراد نسبت به سطح پیشاصنعتی، یکی از مهمترین اهداف توافق پاریس است؛ هدفی که تحقق آن بدون تغییر عمیق در شیوه تولید و مصرف انرژی ممکن نیست. بخش انرژی مسئول حدود سهچهارم انتشار گازهای گلخانهای جهان است و از همین رو، مسیر اقلیمی جهان تا حد زیادی به سرعت تحول در برق، حملونقل، صنعت، ساختمانها و عرضه سوخت وابسته است.
آژانس بینالمللی انرژی در نسخه بهروزشده گزارش «Net Zero Roadmap: A Global Pathway to Keep the 1.5 °C Goal in Reach» تأکید میکند که مسیر ۱.۵ درجه نسبت به گذشته باریکتر شده، اما رشد سریع برخی فناوریهای انرژی پاک همچنان امکان دستیابی به آن را حفظ کرده است. این گزاره به معنای تضمین موفقیت نیست؛ بلکه نشان میدهد فناوریها و ابزارهای اصلی برای کاهش سریع انتشار تا پایان دهه حاضر وجود دارند، به شرط آنکه سرعت استقرار آنها بهطور قابل ملاحظهای افزایش یابد.
چرا سال ۲۰۳۰ نقطه تعیینکننده است؟
در سناریوی خالص صفر IEA، دهه جاری نقش تعیینکننده دارد. انتشار دیاکسیدکربن بخش انرژی باید تا سال ۲۰۳۰ حدود ۳۵ درصد نسبت به سطح ۲۰۲۲ کاهش یابد. تأخیر در کاهش انتشار پیش از ۲۰۳۰، جهان را به استفاده بسیار گستردهتر از فناوریهای حذف دیاکسیدکربن در نیمه دوم قرن وابسته میکند؛ فناوریهایی که هزینهبر هستند و هنوز در مقیاس مورد نیاز اثبات نشدهاند.
به همین دلیل، گزارش IEA بر مجموعهای از اقداماتی تمرکز میکند که بخش عمده آنها بر فناوریهای موجود و تجاریشده استوار است. افزایش انرژیهای تجدیدپذیر، بهبود بهرهوری انرژی، کاهش انتشار متان و برقیسازی مصرف نهایی با فناوریهای موجود، در مجموع بیش از ۸۰ درصد کاهش انتشار موردنیاز تا سال ۲۰۳۰ را در مسیر خالص صفر تأمین میکنند.
چهار موتور اصلی کاهش انتشار تا پایان دهه
۱. سهبرابر شدن ظرفیت انرژیهای تجدیدپذیر
بزرگترین سهم کاهش انتشار تا سال ۲۰۳۰ از توسعه انرژیهای تجدیدپذیر میآید. در سناریوی NZE، ظرفیت نصبشده تجدیدپذیر جهان باید تا سال ۲۰۳۰ به حدود ۱۱ هزار گیگاوات برسد؛ یعنی تقریباً سه برابر سطح ۲۰۲۲. خورشیدی فتوولتائیک و بادی در مرکز این توسعه قرار دارند، زیرا فناوریهایی شناختهشده، مقیاسپذیر و در بسیاری از بازارها رقابتی از نظر هزینه هستند.
تحول بازار خورشیدی یکی از دلایل اصلی خوشبینی مشروط IEA است. رشد ظرفیت تولید تجهیزات خورشیدی و باتریها به حدی رسیده که در صورت اجرای پروژههای اعلامشده، ظرفیت تولید صنعتی این دو فناوری میتواند با سطح موردنیاز سناریوی خالص صفر در سال ۲۰۳۰ همخوان شود. با این حال، تولید تجهیزات بهتنهایی کافی نیست و چالشهایی مانند مجوزها، اتصال به شبکه، زنجیره تأمین و تأمین مالی همچنان تعیینکنندهاند.
۲. دوبرابر شدن سرعت بهبود بهرهوری انرژی
دومین اهرم مهم، بهرهوری است. IEA بر دوبرابر شدن نرخ سالانه بهبود شدت انرژی تا سال ۲۰۳۰ تأکید میکند. این تحول فقط به استفاده از تجهیزات کممصرف محدود نیست؛ بهبود راندمان موتورهای الکتریکی و سیستمهای سرمایشی، جایگزینی سوختها با برق در کاربردهایی که برق کاراتر است، مدیریت بهتر مصرف و استفاده کارآمدتر از مواد و انرژی همگی بخشی از این مسیر هستند.
مزیت بهرهوری در این است که همزمان چند هدف را پوشش میدهد: کاهش انتشار، کاهش هزینه انرژی، کاهش فشار بر زیرساختهای تولید و شبکه و تقویت امنیت انرژی. در واقع ارزانترین واحد انرژی برای بسیاری از سیستمها همان واحدی است که از طریق افزایش بهرهوری، اساساً نیاز به تولید آن ایجاد نمیشود.
۳. برقیسازی سریعتر؛ از خودروهای برقی تا پمپهای حرارتی
برقیسازی مصرف نهایی یکی دیگر از ستونهای مسیر ۱.۵ درجه است. خودروهای برقی و پمپهای حرارتی در سناریوی IEA نزدیک به یکپنجم کاهش انتشار تا سال ۲۰۳۰ را فراهم میکنند. فروش خودروهای برقی باید به سطحی برسد که تقریباً دو سوم فروش خودروهای جدید در سال ۲۰۳۰ را تشکیل دهد. همزمان، توسعه پمپهای حرارتی و جایگزینی فناوریهای احتراقی با گزینههای برقی کاراتر، مصرف مستقیم سوختهای فسیلی را کاهش میدهد.
در این میان، خورشیدی فتوولتائیک و خودروهای برقی به تنهایی حدود یکسوم کاهش انتشار تا سال ۲۰۳۰ در سناریوی بهروزشده NZE را تأمین میکنند. این موضوع نشان میدهد بخشی از گذار انرژی نه به فناوریهای دوردست، بلکه به سرعت مقیاسگیری فناوریهایی وابسته است که هماکنون بازار جهانی فعالی دارند.
۴. کاهش ۷۵ درصدی انتشار متان در بخش انرژی
کاهش متان یکی از سریعترین و کمهزینهترین ابزارهای مهار گرمایش در کوتاهمدت است. در مسیر IEA، انتشار متان ناشی از بخش انرژی باید تا سال ۲۰۳۰ حدود ۷۵ درصد کاهش یابد. بخش بزرگی از این کاهش به عملیات نفت و گاز مربوط میشود و با ابزارهایی مانند شناسایی و رفع نشت، حذف فلرینگ و وِنتینگ غیرضروری و بازیابی گاز قابل دستیابی است.
IEA برآورد کرده است که اجرای مجموعه اقدامات کاهش متان در عملیات نفت و گاز تا سال ۲۰۳۰ به حدود ۷۵ میلیارد دلار هزینه تجمعی نیاز دارد؛ رقمی معادل تنها حدود ۲ درصد درآمد خالص صنعت نفت و گاز در سال ۲۰۲۲. بخشی از این هزینه نیز از طریق فروش متان بازیابیشده قابل جبران است.
چرا باتریها و شبکه برق به همان اندازه تولید پاک اهمیت دارند؟
رشد خورشیدی، بادی و برقیسازی بدون توسعه همزمان زیرساخت برق امکانپذیر نیست. IEA هشدار میدهد که بخش مهمی از شتاب فعلی در فناوریهای کوچک و ماژولار مانند پنل خورشیدی و باتری متمرکز شده، اما رسیدن به خالص صفر به زیرساختهای بزرگتر، هوشمندتر و انعطافپذیرتر نیاز دارد.
در سناریوی خالص صفر، شبکههای انتقال و توزیع برق باید تا سال ۲۰۳۰ هر سال حدود ۲ میلیون کیلومتر توسعه پیدا کنند. از سوی دیگر، سهم بالاتر منابع متغیر تجدیدپذیر نیاز به ذخیرهسازی باتری، پاسخگویی بار، شبکههای دیجیتال و سایبرامن و همچنین منابع قابلکنترل کمانتشار را افزایش میدهد. بنابراین «انرژی پاک» بدون «شبکه آماده» و «انعطافپذیری کافی» نمیتواند به ظرفیت واقعی خود در کاهش انتشار برسد.
سرمایهگذاری؛ فاصله اصلی میان امکان فنی و تحقق واقعی
مسیر ۱.۵ درجه از نظر فناوری ممکن است، اما از نظر سرمایهگذاری هنوز فاصله قابل توجهی وجود دارد. IEA برآورد کرده بود که سرمایهگذاری جهانی در انرژی پاک که در سال ۲۰۲۳ به حدود ۱.۸ تریلیون دلار میرسید، باید تا اوایل دهه ۲۰۳۰ به حدود ۴.۵ تریلیون دلار در سال افزایش یابد.
بزرگترین شکاف سرمایهگذاری در اقتصادهای نوظهور و در حال توسعه خارج از چین دیده میشود؛ جایی که سرمایهگذاری انرژی پاک در سناریوی NZE باید تا اوایل دهه ۲۰۳۰ حدود هفت برابر شود. این موضوع نشان میدهد مسیر ۱.۵ درجه فقط یک مسئله فناوری نیست؛ هزینه سرمایه، دسترسی به تأمین مالی، سیاستهای حمایتی، ریسک کشور و همکاری بینالمللی نیز در سرعت گذار نقش تعیینکننده دارند.
نقش فناوریهای نوظهور؛ مهم، اما عمدتاً پس از ۲۰۳۰
هیدروژن کمانتشار، سوختهای مبتنی بر هیدروژن، جذب و ذخیره کربن (CCUS)، سوختهای زیستی پایدار و فناوریهای حذف کربن برای رسیدن به خالص صفر در میانه قرن اهمیت بالایی دارند؛ بهویژه در صنایع سنگین و حملونقل دوربرد که برقیسازی مستقیم دشوارتر است. با این حال، IEA تأکید میکند که بار اصلی کاهش انتشار تا ۲۰۳۰ بر دوش فناوریهای موجود و قابلاستقرار امروز است.
در نسخه ۲۰۲۱ سناریوی NZE تقریباً نیمی از کاهش انتشار موردنیاز در سال ۲۰۵۰ به فناوریهایی وابسته بود که هنوز در بازار موجود نبودند. در بهروزرسانی ۲۰۲۳، این سهم به حدود ۳۵ درصد کاهش یافته است؛ نشانهای از پیشرفت فناوری و تجاریشدن سریعتر برخی راهکارها. با این حال، پس از ۲۰۳۰ فناوریهایی مانند هیدروژن و CCUS نقش پررنگتری پیدا خواهند کرد.
مسیر ۱.۵ درجه برای صنعت انرژی چه پیامی دارد؟
پیام اصلی گزارش برای شرکتها و سیاستگذاران انرژی روشن است: گذار انرژی دیگر فقط به معنای افزودن چند نیروگاه تجدیدپذیر به سبد تولید نیست. رقابت آینده در توانایی ساخت یک سیستم یکپارچه شکل میگیرد؛ سیستمی که تولید پاک، شبکه، ذخیرهسازی، بهرهوری، مدیریت مصرف، برقیسازی و کاهش انتشار را همزمان پیش ببرد.
برای شرکتهای فعال در توسعه زیرساخت انرژی، این تحول چند حوزه راهبردی ایجاد میکند: توسعه خورشیدی و سایر منابع کمانتشار؛ سرمایهگذاری در شبکه و ذخیرهسازی؛ بهینهسازی مصرف انرژی در صنایع؛ دیجیتالیسازی و مدیریت هوشمند انرژی؛ و طراحی پروژههایی که علاوه بر ظرفیت تولید، انعطافپذیری و قابلیت اطمینان سیستم را نیز افزایش دهند.
از این منظر، فناوریهایی مانند باتری نه یک مکمل حاشیهای برای تجدیدپذیرها، بلکه بخشی از معماری آینده سیستم قدرت هستند. به همین ترتیب، بهرهوری انرژی از یک برنامه صرفاً صرفهجویانه به یک منبع راهبردی برای آزادسازی ظرفیت و کاهش هزینه سرمایهگذاری در تولید و شبکه تبدیل میشود.
آیا مسیر ۱.۵ درجه هنوز واقعبینانه است؟
پاسخ IEA مشروط است. رشد سریع خورشیدی، خودروهای برقی، باتریها و برخی دیگر از فناوریهای پاک نشان میدهد تحول در مقیاسی بزرگ امکانپذیر است. اما ادامه همین روند بهتنهایی کافی نیست. برای همسویی با مسیر ۱.۵ درجه باید اقدامات این دهه بسیار سریعتر و گستردهتر شوند، بهویژه در توسعه تجدیدپذیرها، بهرهوری، شبکهها، کاهش متان و سرمایهگذاری در اقتصادهای نوظهور.
در این مسیر «راه آهسته» وجود ندارد. هر سال تأخیر، نیاز به کاهشهای شدیدتر در سالهای بعد و اتکای بیشتر به فناوریهای حذف کربن را افزایش میدهد. به همین دلیل، دهه ۲۰۲۰ نه مقدمه گذار انرژی، بلکه بخش تعیینکننده آن است.
جمعبندی
گزارش Net Zero Roadmap آژانس بینالمللی انرژی یک پیام دوگانه دارد: فرصت هنوز از بین نرفته است، اما پنجره اقدام در حال کوچکشدن است. فناوریهای لازم برای بخش عمده کاهش انتشار تا سال ۲۰۳۰ در اختیار جهان قرار دارند و بسیاری از آنها از نظر اقتصادی نیز رقابتی شدهاند. سهبرابر کردن ظرفیت تجدیدپذیرها، دوبرابر کردن سرعت بهبود بهرهوری، شتابدادن به برقیسازی و کاهش ۷۵ درصدی متان میتوانند بیش از ۸۰ درصد کاهش انتشار موردنیاز تا پایان دهه را ایجاد کنند.
در نهایت، مسیر ۱.۵ درجه بیش از آنکه به کشف یک فناوری واحد وابسته باشد، به سرعت ساخت یک سیستم انرژی جدید وابسته است؛ سیستمی پاکتر، برقیتر، کارآمدتر، انعطافپذیرتر و متکی بر شبکههایی که بتوانند حجم بیسابقهای از فناوریهای جدید را به اقتصاد متصل کنند.
هوش مصنوعی مصرف برق آمریکا را به رکورد تازه میرساند
رشد هوش مصنوعی در حال ایجاد تغییری است که شاید تا چند سال قبل کمتر مورد توجه قرار میگرفت: رقابت بر سر توان پردازشی، به رقابت بر سر برق تبدیل شده است. توسعه دیتاسنترهای عظیم، زیرساختهای رایانش ابری و مراکز پردازش موردنیاز مدلهای هوش مصنوعی، تقاضای جدیدی را وارد شبکههای برق کرده و اکنون آثار آن در پیشبینیهای رسمی انرژی آمریکا نیز دیده میشود.
اداره اطلاعات انرژی آمریکا (EIA) در تازهترین نسخه Short-Term Energy Outlook پیشبینی کرده است که مصرف برق ایالات متحده پس از ثبت رکورد در سال ۲۰۲۵، در سالهای ۲۰۲۶ و ۲۰۲۷ نیز به سطوح بیسابقه جدیدی برسد. EIA افزایش تقاضای دیتاسنترها را یکی از عوامل اصلی این روند معرفی میکند.
سه رکورد متوالی در مصرف برق
بر اساس این پیشبینی، مصرف برق آمریکا از ۴,۱۹۵ میلیارد کیلوواتساعت در سال ۲۰۲۵ به ۴,۲۶۸ میلیارد کیلوواتساعت در سال ۲۰۲۶ و سپس به ۴,۳۹۱ میلیارد کیلوواتساعت در سال ۲۰۲۷ خواهد رسید. به این ترتیب، طی تنها دو سال حدود ۱۹۶ میلیارد کیلوواتساعت به تقاضای سالانه برق این کشور افزوده میشود.
نکته مهم آن است که این رشد صرفاً نتیجه افزایش جمعیت یا فعالیتهای متعارف اقتصادی نیست. توسعه دیتاسنترهای مرتبط با هوش مصنوعی، رایانش ابری و برخی فعالیتهای رمزارزی، همراه با برقیشدن بیشتر گرمایش و حملونقل، ساختار تقاضای برق آمریکا را تغییر داده است.
دیتاسنتر؛ از ساختمان فناوری تا زیرساخت انرژی
دیتاسنترهای نسل جدید حجم عظیمی از پردازش را بهصورت شبانهروزی انجام میدهند. پردازندههای قدرتمند مورد استفاده برای آموزش و اجرای مدلهای هوش مصنوعی نهتنها برق زیادی مصرف میکنند، بلکه سامانههای سرمایش، تجهیزات ذخیرهسازی، شبکه و برق اضطراری نیز به مصرف مجموعه اضافه میشوند.
در نتیجه، محل احداث یک دیتاسنتر بزرگ دیگر فقط براساس دسترسی به زمین، اینترنت یا نیروی متخصص انتخاب نمیشود؛ دسترسی مطمئن به برق و ظرفیت شبکه نیز به یک عامل تعیینکننده سرمایهگذاری تبدیل شده است.
اهمیت این مسئله در تگزاس بهخوبی دیده میشود. EIA پس از اعلام توقف موقت توسعه دیتاسنترهای جدید در این ایالت، پیشبینی رشد بار برق تگزاس در سال ۲۰۲۷ را از ۱۴ درصد به ۶ درصد کاهش داد؛ نشانهای روشن از اینکه پروژههای دیتاسنتری اکنون میتوانند حتی پیشبینی تقاضای برق یک ایالت را بهطور محسوس تغییر دهند.
برق موردنیاز هوش مصنوعی از کجا تأمین میشود؟
افزایش تقاضا الزاماً به معنی بازگشت کامل به سوختهای فسیلی نیست؛ اما شبکه برای پاسخگویی به بارهای جدید به ترکیبی از منابع نیاز دارد.
EIA گزارش میدهد که در نیمه نخست ۲۰۲۶، تولید برق خورشیدی آمریکا نسبت به مدت مشابه سال قبل ۲۱ درصد، برقآبی ۹ درصد و بادی ۶ درصد افزایش یافته است. در عین حال، تولید برق نیروگاههای گازسوز نیز رشد کرده و انتظار میرود در ۲۰۲۷ افزایش بیشتری داشته باشد. در مقابل، تولید برق زغالسنگ روند نزولی دارد.
این ترکیب یک واقعیت مهم درباره آینده سیستم برق را نشان میدهد: افزایش سریع انرژیهای تجدیدپذیر برای پاسخ به تقاضای جدید ضروری است، اما تولید قابل اتکا، شبکه انتقال، ذخیرهسازی و منابع انعطافپذیر نیز باید همزمان توسعه پیدا کنند.
هوش مصنوعی حالا یک مسئله زیرساختی است
آنچه در آمریکا اتفاق میافتد، فقط یک مسئله محلی نیست. توسعه هوش مصنوعی در بسیاری از اقتصادهای بزرگ جهان باعث شده موضوعاتی مانند ظرفیت شبکه، تأمین برق دیتاسنترها، توسعه نیروگاههای جدید، ذخیرهسازی انرژی و قراردادهای بلندمدت خرید برق دوباره در مرکز تصمیمگیری شرکتهای فناوری قرار گیرد.
حتی شرکتهایی که فعالیت اصلی آنها هیچ ارتباطی با صنعت انرژی ندارد، اکنون ناچارند درباره محل تولید برق، قابلیت اطمینان شبکه، قیمت انرژی و امنیت عرضه تصمیمگیری کنند.
این تغییر، مرز میان «اقتصاد دیجیتال» و «اقتصاد انرژی» را کمرنگتر میکند.
یک پارادوکس مهم
هوش مصنوعی از یک سو میتواند برای بهینهسازی شبکه برق، پیشبینی مصرف، مدیریت نیروگاهها، کاهش مصرف انرژی و افزایش بهرهوری بهکار گرفته شود؛ اما از سوی دیگر، زیرساخت فیزیکی موردنیاز خود این فناوری به مصرفکنندهای بزرگ و رو به رشد انرژی تبدیل شده است.
بنابراین پرسش آینده فقط این نیست که هوش مصنوعی تا چه اندازه قدرتمند خواهد شد؛ بلکه این است که شبکههای برق چگونه میتوانند انرژی موردنیاز این رشد را با هزینه قابل قبول، قابلیت اطمینان بالا و انتشار کربن کمتر تأمین کنند.
جمعبندی
پیشبینی EIA از ثبت رکوردهای جدید مصرف برق آمریکا در ۲۰۲۶ و ۲۰۲۷ نشانهای از یک تحول بزرگتر است: زیرساخت انرژی در حال تبدیل شدن به یکی از محدودیتهای تعیینکننده توسعه اقتصاد دیجیتال است.
در آیندهای که دیتاسنترها، صنایع پیشرفته، خودروهای برقی و برقیسازی اقتصاد همزمان تقاضای بیشتری ایجاد میکنند، ظرفیت تولید برق بهتنهایی کافی نخواهد بود؛ توسعه شبکه، ذخیرهسازی، مدیریت تقاضا و تأمین پایدار انرژی نیز بخشی از رقابت فناوری خواهند بود.
عصر جدید برق، تقاضای جهانی برق تا سال ۲۰۳۰ چگونه تغییر میکند؟
جهان به دورهای وارد شده است که در آن برق دیگر صرفاً یکی از حاملهای انرژی نیست؛ بلکه بهتدریج به زیرساخت محوری اقتصاد، صنعت و فناوری تبدیل میشود. رشد خودروهای برقی، گسترش سیستمهای سرمایشی و گرمایشی برقی، توسعه صنایع برقمحور، افزایش ظرفیت دیتاسنترها و هوش مصنوعی و برقیشدن بخشهای مختلف اقتصاد، تقاضای جهانی برق را وارد مسیری تازه کرده است.
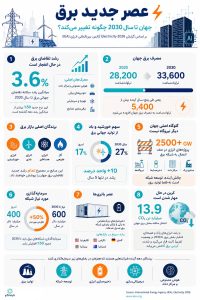
آژانس بینالمللی انرژی در گزارش Electricity 2026 این تحول را با تعبیر «عصر برق» توصیف میکند. براساس پیشبینی IEA، تقاضای جهانی برق در فاصله سالهای ۲۰۲۶ تا ۲۰۳۰ بهطور متوسط سالانه ۳.۶ درصد رشد خواهد کرد؛ رشدی که بهطور معناداری سریعتر از روند دهه گذشته است. آنچه این گزارش ترسیم میکند، فقط افزایش مصرف برق نیست؛ بلکه تغییر همزمان در تقاضا، ترکیب تولید، شبکههای انتقال و توزیع، انعطافپذیری سیستم و شدت انتشار کربن است.
تقاضای برق؛ ۵۴۰۰ تراواتساعت افزایش تنها در پنج سال
براساس برآورد IEA، مصرف جهانی برق از حدود ۲۸ هزار و ۲۰۰ تراواتساعت در سال ۲۰۲۵ به حدود ۳۳ هزار و ۶۰۰ تراواتساعت در سال ۲۰۳۰ خواهد رسید. این یعنی جهان تنها طی پنج سال با افزایشی حدود ۵۴۰۰ تراواتساعت در مصرف سالانه برق مواجه خواهد شد. طی سالهای آینده بهطور متوسط سالانه حدود ۱۱۰۰ تراواتساعت تقاضای جدید برق به سیستم جهانی اضافه خواهد شد؛ درحالیکه متوسط افزایش سالانه در فاصله ۲۰۱۵ تا ۲۰۲۵ حدود ۷۰۰ تراواتساعت بوده است. بنابراین میزان تقاضای جدیدی که هر سال وارد شبکههای برق میشود، حدود ۵۰ درصد بیشتر از متوسط دهه گذشته خواهد بود.
اقتصاد جهانی در حال «برقیتر شدن» است
یکی از مهمترین یافتههای Electricity 2026 به رابطه میان مصرف برق و مصرف کل انرژی مربوط میشود. IEA پیشبینی میکند تا سال ۲۰۳۰، مصرف برق دستکم ۲.۵ برابر سریعتر از تقاضای کل انرژی رشد کند. این روند در حوزههایی مانند برقیشدن حملونقل، گسترش خودروهای برقی، افزایش استفاده از پمپهای حرارتی و سیستمهای سرمایشی، توسعه صنایع پیشرفته و رشد سریع دیتاسنترها و زیرساختهای پردازشی نمود بیشتری دارد. در اقتصاد آینده، دسترسی به برق پایدار، رقابتی و قابل اتکا میتواند به اندازه دسترسی به مواد اولیه، سرمایه و فناوری برای صنایع اهمیت پیدا کند.
مرکز ثقل رشد تقاضا به اقتصادهای نوظهور منتقل میشود
تحول برق در تمام مناطق جهان با سرعت یکسانی رخ نمیدهد. براساس پیشبینی IEA، اقتصادهای نوظهور و در حال توسعه حدود ۸۰ درصد افزایش مصرف برق جهان تا سال ۲۰۳۰ را به خود اختصاص خواهند داد. چین همچنان بزرگترین عامل رشد باقی میماند و نزدیک به نیمی از کل افزایش تقاضای جهانی برق تا پایان دهه را به خود اختصاص خواهد داد. همزمان، هند و کشورهای جنوب شرق آسیا نیز به بازیگران مهمتری در رشد مصرف انرژی و برق تبدیل میشوند. این جابهجایی، اهمیت سرمایهگذاری در نیروگاهها، شبکههای انتقال، ذخیرهسازی و زیرساختهای هوشمند برق در اقتصادهای آسیایی را افزایش میدهد.
تا ۲۰۳۰ نیمی از برق جهان از منابع تجدیدپذیر و هستهای تأمین میشود
IEA پیشبینی میکند سهم مجموع انرژیهای تجدیدپذیر و هستهای از تولید جهانی برق از حدود ۴۲ درصد در سال ۲۰۲۵ به ۵۰ درصد در سال ۲۰۳۰ برسد. در این میان، خورشیدی سریعترین رشد را تجربه خواهد کرد. تولید برق تجدیدپذیر در جهان بهطور متوسط سالانه بیش از ۱۰۰۰ تراواتساعت افزایش مییابد و بیش از ۶۰۰ تراواتساعت از این افزایش سالانه تنها مربوط به خورشیدی فتوولتائیک خواهد بود. طبق پیشبینی IEA، تولید برق خورشیدی فتوولتائیک در سال ۲۰۲۶ از تولید برق بادی و هستهای عبور میکند و تا سال ۲۰۲۹ از برقآبی نیز پیشی خواهد گرفت. سهم خورشیدی از تولید جهانی برق نیز از حدود ۸ درصد در ۲۰۲۵ به حدود ۱۵ درصد در ۲۰۳۰ میرسد.
خورشیدی و بادی؛ از ۱۷ درصد به ۲۷ درصد تولید برق جهان
مجموع سهم نیروگاههای خورشیدی و بادی از تولید جهانی برق که در سال ۲۰۲۵ حدود ۱۷ درصد بود، تا سال ۲۰۳۰ به حدود ۲۷ درصد افزایش خواهد یافت. این تحول از یک سو نشاندهنده ورود سریع برق پاک به ترکیب تولید جهانی است و از سوی دیگر مدیریت سیستم قدرت را پیچیدهتر میکند. در چنین سیستمی، مسئله دیگر فقط ساخت نیروگاه جدید نیست؛ زمان تولید، محل تولید، ظرفیت انتقال، ذخیرهسازی انرژی، پاسخگویی بار و انعطافپذیری شبکه نیز اهمیت تعیینکننده پیدا میکنند.
زغالسنگ عقب مینشیند، اما تا ۲۰۳۰ حذف نمیشود
IEA انتظار دارد طی دوره ۲۰۲۶ تا ۲۰۳۰، مجموع افزایش تقاضای جهانی برق در سطح کلان توسط تجدیدپذیرها، گاز طبیعی و انرژی هستهای پوشش داده شود و تولید برق زغالسنگ به تدریج کاهش پیدا کند. سهم زغالسنگ از تولید جهانی برق از حدود ۳۴ درصد در سال ۲۰۲۵ به ۲۷ درصد در سال ۲۰۳۰ کاهش خواهد یافت. با این حال، زغالسنگ همچنان در پایان دهه بزرگترین منبع منفرد تولید برق جهان باقی میماند. این موضوع نشان میدهد گذار برق جهان نه یک جایگزینی ساده، بلکه فرآیندی چندلایه با سرعتهای متفاوت در مناطق مختلف است.
گلوگاه جدید عصر برق: شبکه
شاید مهمترین پیام Electricity 2026 این باشد که مشکل آینده صنعت برق الزاماً کمبود ظرفیت تولید نخواهد بود. در بسیاری از کشورها، شبکه به گلوگاه توسعه تبدیل شده است. در حال حاضر بیش از ۲۵۰۰ گیگاوات پروژه شامل نیروگاههای تجدیدپذیر، ذخیرهسازی انرژی و حتی بارهای بزرگی مانند دیتاسنترها در صف اتصال به شبکههای برق جهان قرار دارند. یکی از دلایل اصلی این مشکل، تفاوت شدید زمان توسعه زیرساختهاست. طبق IEA، برنامهریزی، صدور مجوز و ساخت زیرساخت جدید شبکه میتواند ۵ تا ۱۵ سال طول بکشد؛ درحالیکه احداث نیروگاههای خورشیدی و بادی معمولاً یک تا پنج سال، دیتاسنترها یک تا سه سال و زیرساخت شارژ خودروهای برقی حدود یک تا دو سال زمان میبرد.
جهان باید سالانه حدود ۶۰۰ میلیارد دلار روی شبکه سرمایهگذاری کند
برای پاسخ به چالش شبکه، سطح سرمایهگذاری باید به شکل قابل توجهی افزایش یابد. IEA برآورد میکند سرمایهگذاری سالانه جهانی در شبکه که اکنون حدود ۴۰۰ میلیارد دلار است، برای پاسخگویی به تقاضای مورد انتظار تا سال ۲۰۳۰ باید تقریباً ۵۰ درصد افزایش پیدا کند؛ یعنی به محدودهای در حدود ۶۰۰ میلیارد دلار در سال برسد. این سرمایه تنها صرف احداث خطوط انتقال جدید نخواهد شد. دیجیتالیسازی شبکه، ارتقای خطوط موجود، مدیریت هوشمند بار، تجهیزات کنترل توان، افزایش ظرفیت پستها و فناوریهای افزایشدهنده ظرفیت شبکه نیز بخش مهمی از این تحول خواهند بود. IEA برآورد میکند مجموعهای از فناوریها و اصلاحات شبکهای میتواند در کوتاهمدت ظرفیت لازم برای اتصال حدود ۱۲۰۰ تا ۱۶۰۰ گیگاوات از پروژههای پیشرفته موجود در صف را آزاد کند.
ذخیرهسازی و انعطافپذیری؛ ضلع سوم تحول
در سیستم برقی که سهم خورشیدی و بادی آن به سرعت افزایش مییابد، ظرفیت اسمی نیروگاه دیگر تنها معیار کفایت سیستم نیست. شبکه باید بتواند تفاوت میان زمان تولید و زمان مصرف را مدیریت کند. به همین دلیل، IEA در Electricity 2026 توجه ویژهای به انعطافپذیری سیستم قدرت دارد. باتریهای مقیاس شبکه، پاسخگویی بار، منابع تولید قابل کنترل، مدیریت هوشمند مصرف و افزایش ارتباط میان مناطق مختلف شبکه از مهمترین ابزارهای تأمین این انعطافپذیری خواهند بود. در عصر جدید برق، ارزش اقتصادی فقط در تولید هرچه بیشتر انرژی تعریف نمیشود؛ توانایی تحویل برق در زمان و مکان مورد نیاز شبکه نیز ارزش فزایندهای خواهد داشت.
تقاضای برق بالا میرود، اما انتشار کربن تقریباً ثابت میماند
در حالی که تقاضای جهانی برق تا سال ۲۰۳۰ بهطور متوسط سالانه ۳.۶ درصد افزایش خواهد یافت، IEA انتظار دارد انتشار CO₂ بخش تولید برق در مجموع تا پایان دهه تقریباً در سطح فعلی تثبیت شود. بخش برق در حال حاضر سالانه حدود ۱۳.۹ میلیارد تن CO₂ منتشر میکند؛ اما رشد سریع تجدیدپذیرها و انرژی هستهای مانع افزایش متناسب انتشار با رشد مصرف خواهد شد. شدت کربن تولید برق جهانی نیز از حدود ۴۳۵ گرم CO₂ به ازای هر کیلوواتساعت در سال ۲۰۲۵ به حدود ۳۶۰ گرم در سال ۲۰۳۰ کاهش خواهد یافت.
عصر برق چه معنایی برای صنعت انرژی دارد؟
برآیند این تحولات نشان میدهد صنعت برق تا سال ۲۰۳۰ با یک تغییر ساختاری مواجه است. مسئله دیگر صرفاً افزایش ظرفیت نیروگاهی نیست. در سیستم انرژی آینده، تولید، شبکه، ذخیرهسازی، مدیریت مصرف و دیجیتالیسازی باید به صورت یکپارچه توسعه پیدا کنند. خورشیدی و بادی سهم بزرگتری خواهند داشت؛ نیروگاههای قابل کنترل همچنان برای قابلیت اطمینان سیستم اهمیت خواهند داشت؛ ذخیرهسازی بخشی از معماری شبکه میشود؛ و خطوط انتقال و تجهیزات شبکه از زیرساختی کمتر دیدهشده به یکی از مهمترین داراییهای راهبردی بخش انرژی تبدیل خواهند شد. از سوی دیگر، گسترش دیتاسنترها، هوش مصنوعی، خودروهای برقی و صنایع برقمحور نشان میدهد دسترسی به برق مطمئن و رقابتی میتواند مستقیماً بر محل استقرار سرمایهگذاریهای صنعتی و فناوری اثر بگذارد.
«رقابت آینده فقط بر سر تولید برق نیست؛ بر سر توانایی تحویل برق پاک، انعطافپذیر و قابل اتکا در زمان و مکان مورد نیاز اقتصاد است.»
جمعبندی
گزارش Electricity 2026 تصویری روشن از جهان تا سال ۲۰۳۰ ارائه میکند: برق در حال تبدیل شدن به ستون فقرات بخش بزرگتری از اقتصاد جهانی است. تقاضای برق به حدود ۳۳ هزار و ۶۰۰ تراواتساعت میرسد، خورشیدی و بادی بیش از یکچهارم تولید جهانی را در اختیار میگیرند، منابع تجدیدپذیر و هستهای نیمی از برق جهان را تأمین میکنند و در همان حال هزاران گیگاوات پروژه در انتظار دسترسی به شبکه باقی میمانند. از این منظر، پرسش تعیینکننده آینده صنعت برق این نیست که صرفاً چه میزان برق تولید شود، بلکه این است که چگونه بتوان این برق را پاکتر، انعطافپذیرتر، قابل اتکاتر و در زمان و مکانی که اقتصاد به آن نیاز دارد تأمین کرد.
11 تراواتساعت برق خورشیدی که شبکه هند نتوانست بپذیرد
هند با یک تناقض قابلتأمل در گذار انرژی روبهرو شده است: کشوری که تقاضای برق آن با سرعت بالایی در حال افزایش است، همزمان ناچار شده بخشی از برق خورشیدی قابلتولید خود را از مدار خارج کند.
براساس گزارش Associated Press با استناد به دادههای دولتی هند و تحقیقات Ember، طی ۱۵ ماه نزدیک به ۱۱ تراواتساعت تولید خورشیدی در شبکه هند محدود شده است؛ حجمی از انرژی که بنا بر برآورد این گزارش میتوانست برق حدود ۱۰ میلیون خانوار را تأمین کند.
مسئله کمبود تابش یا ظرفیت نیروگاهی نیست. مشکل در جایی میان نیروگاه و مصرفکننده شکل گرفته است: شبکه انتقال، ذخیرهسازی انرژی و انعطافپذیری سیستم برق نتوانستهاند با سرعت توسعه ظرفیت خورشیدی همگام شوند.
چگونه کشوری با تقاضای بالای برق، برق خورشیدی را محدود میکند؟
پاسخ را باید در الگوی زمانی تولید و مصرف جستوجو کرد. تولید نیروگاههای خورشیدی معمولاً در میانه روز به اوج میرسد، اما پیک تقاضای شبکه الزاماً همین الگو را دنبال نمیکند. در بسیاری از سیستمهای برق، با نزدیک شدن به عصر و کاهش تولید خورشیدی، تقاضا همچنان بالا باقی میماند.
اگر در میانه روز ظرفیت انتقال کافی وجود نداشته باشد، ذخیرهسازی در دسترس نباشد و نیروگاههای حرارتی نیز نتوانند به سرعت تولیدشان را کاهش دهند، اپراتور شبکه مجبور میشود بخشی از تولید خورشیدی را محدود کند.
در شبکه هند، تمرکز بالای ظرفیت خورشیدی در ایالتهایی مانند گجرات و راجستان نیز فشار بیشتری بر کریدورهای انتقال وارد کرده است؛ AP گزارش میدهد این دو ایالت نزدیک به نیمی از ظرفیت خورشیدی کشور را در خود جای دادهاند.
وقتی پنل در دو سال ساخته میشود اما خط انتقال بیشتر زمان میبرد
یکی از مهمترین نکات این تجربه، تفاوت سرعت توسعه تولید و شبکه است. پروژه خورشیدی یا بادی میتواند در زمانی نسبتاً کوتاه ساخته شود، اما توسعه خطوط انتقال، پستها و مجوزهای شبکه معمولاً زمان بیشتری میطلبد.
این عدم تقارن، یکی از چالشهای کلیدی گذار انرژی است: ساخت مگاوات جدید لزوماً به معنای امکان تحویل همان مگاوات به مصرفکننده نیست. نیروگاه، شبکه انتقال، پست، ذخیرهسازی، مدیریت بار و ظرفیت انعطافپذیر باید بهعنوان اجزای یک سیستم واحد توسعه پیدا کنند.
مشکل دیگر؛ نیروگاههای حرارتی به آسانی کنار نمیروند
عامل دیگری که مسئله هند را پیچیده کرده، سهم بالای نیروگاههای زغالسنگی در تولید برق است. حتی با افزایش سریع ظرفیت تجدیدپذیر، زغالسنگ همچنان نقش اصلی در تولید برق هند دارد.
نیروگاههای حرارتی بزرگ نمیتوانند مانند یک کلید روشن و خاموش شوند. کاهش سریع بار آنها میتواند بر راندمان، هزینه بهرهبرداری و پایداری فنی واحد اثر بگذارد. به همین دلیل، زمانی که تولید خورشیدی در بعدازظهر افزایش پیدا میکند، پایین آوردن سریع تولید برخی واحدهای زغالسنگی دشوار است.
در چنین شرایطی ممکن است شبکه همزمان برق خورشیدی کمهزینه در اختیار داشته باشد و ناچار باشد بخشی از ظرفیت حرارتی را نیز روشن نگه دارد. اینجاست که مفهوم «انعطافپذیری شبکه» اهمیت پیدا میکند.
شکاف ذخیرهسازی؛ از چند گیگاوات امروز تا دهها گیگاوات نیاز آینده
یکی از ابزارهای اصلی حل این مشکل، ذخیرهسازی انرژی است. باتریها میتوانند برق خورشیدی مازاد ظهر را دریافت کرده و چند ساعت بعد، همزمان با کاهش تولید خورشیدی و افزایش تقاضای عصرگاهی، دوباره به شبکه تحویل دهند.
براساس گزارش AP، هند در میانه ۲۰۲۶ حدود ۳ گیگاوات ظرفیت ذخیرهسازی باتری در اختیار داشته است. در مقابل، برنامه رسمی Central Electricity Authority نشان میدهد برای ادغام مقیاس بزرگ خورشیدی و بادی تا سال ۲۰۳۱-۳۲، هند به حدود ۷۳.۹۳ گیگاوات / ۴۱۱.۴ گیگاواتساعت ظرفیت ذخیرهسازی نیاز خواهد داشت.
این نیاز شامل حدود ۴۷.۲۴ گیگاوات BESS و ۲۶.۶۹ گیگاوات ذخیرهسازی تلمبهای است. دولت هند نیز در یک توصیه رسمی خواسته است در مناقصات خورشیدی آینده حداقلی از ذخیرهسازی هممکان با نیروگاه در نظر گرفته شود.
هند در حال ساخت یکی از بزرگترین سیستمهای انرژی پاک جهان است
اهمیت موضوع زمانی بیشتر مشخص میشود که مقیاس توسعه تجدیدپذیر هند را ببینیم. در میانه ۲۰۲۶ ظرفیت انرژی پاک این کشور به حدود ۳۳۱.۷ گیگاوات رسیده و برای نخستین بار از ظرفیت فسیلی، حدود ۳۰۲ گیگاوات، عبور کرده است.
طبق تحلیل Reuters با استناد به Ember و Global Energy Monitor، ظرفیت خورشیدی هند از حدود ۰.۰۷ گیگاوات در ۲۰۱۰ به حدود ۲۱۱ گیگاوات در میانه ۲۰۲۶ رسیده است. هدف رسمی هند نیز رسیدن به ۵۰۰ گیگاوات ظرفیت غیرفسیلی تا ۲۰۳۰ است.
بنابراین مسئله ۱۱ تراواتساعت Curtailment را نباید نشانه شکست توسعه خورشیدی شبکه هند دانست؛ بلکه میتوان آن را نشانه ورود این کشور به مرحله دوم گذار انرژی دانست: مرحلهای که در آن چالش اصلی، ادغام حجم بزرگ برق متغیر در شبکه است.
درس مهم؛ گذار انرژی فقط پروژه تولید نیست
تجربه شبکه هند یک پیام مهم برای تمام کشورهایی دارد که با سرعت در حال توسعه انرژیهای تجدیدپذیر هستند. اگر ظرفیت خورشیدی سریعتر از شبکه انتقال، ذخیرهسازی، بازار برق، مدیریت تقاضا و انعطاف نیروگاههای موجود رشد کند، بخشی از سرمایهگذاری انجامشده نمیتواند ظرفیت واقعی خود را در اختیار سیستم برق قرار دهد.
در چنین شرایطی مسئله دیگر «کمبود تولید» نیست؛ کمبود قابلیت جذب تولید است. توسعه ۱۰۰۰ مگاوات نیروگاه خورشیدی زمانی ارزش کامل خود را ایجاد میکند که شبکه بتواند برق را منتقل کند، سیستم بتواند در زمان مازاد آن را ذخیره کند و بازار بتواند انرژی را به زمانی منتقل کند که بیشترین ارزش را دارد.
جمعبندی
داستان ۱۱ تراواتساعت برق خورشیدی محدودشده در هند، داستان «هدررفت خورشید» نیست؛ داستان یک تغییر بنیادین در صنعت برق است.
هرچه سهم منابع متغیر مانند خورشید و باد افزایش پیدا میکند، ارزش اقتصادی سیستم از صرفاً ساخت ظرفیت تولید به سمت توان مدیریت ظرفیت حرکت میکند. خطوط انتقال بیشتر، شبکه هوشمندتر، ذخیرهسازی بزرگمقیاس، نیروگاههای انعطافپذیر و مدیریت تقاضا، به همان اندازه پنل خورشیدی و توربین بادی به اجزای گذار انرژی تبدیل میشوند.
پیام تجربه هند روشن است: آینده انرژی پاک را فقط با مگاوات نیروگاه نمیتوان سنجید؛ باید دید شبکه چه مقدار از آن مگاوات را واقعاً میتواند بپذیرد.
نفت و گاز از صحنه خارج نشدهاند
در سالهای اخیر، بسیاری از تحلیلها بر رشد انرژیهای پاک، برقرسانی و توسعه شبکههای برق متمرکز بودهاند. اما گزارش World Energy Investment 2026 آژانس بینالمللی انرژی نشان میدهد که تصویر سرمایهگذاری انرژی جهان پیچیدهتر از یک گذار خطی از سوختهای فسیلی به انرژیهای پاک است.
در سال ۲۰۲۶، نفت، گاز طبیعی و زغالسنگ همچنان بخش قابل توجهی از سرمایهگذاری انرژی جهان را به خود اختصاص میدهند. با این حال، جهت سرمایهگذاری در این حوزهها تغییر کرده است. امروز سرمایهگذاری در سوختهای فسیلی بیش از آنکه صرفاً تابع قیمت باشد، تحت تأثیر امنیت عرضه، تنوعبخشی مسیرهای تأمین و کاهش ریسکهای ژئوپلیتیکی قرار دارد.
در بخش نفت، گزارش IEA نشان میدهد سرمایهگذاری برای سومین سال متوالی کاهش مییابد. این کاهش، با وجود نوسانات قیمتی، نشان میدهد که سرمایهگذاران نسبت به پروژههای بلندمدت نفتی محتاطتر شدهاند. زمان طولانی توسعه پروژهها، محدودیتهای زنجیره تأمین و نااطمینانی نسبت به آینده بازار، تصمیمگیری برای سرمایهگذاریهای جدید نفتی را دشوارتر کرده است.
اما در گاز طبیعی، وضعیت متفاوت است. سرمایهگذاری در این بخش به بالاترین سطح یک دهه اخیر میرسد. دلیل اصلی آن، رشد پروژههای LNG و تلاش کشورها برای متنوعسازی منابع و مسیرهای واردات و صادرات گاز است. گاز، بهویژه در قالب LNG، همچنان در معادله امنیت انرژی جهان نقش مهمی دارد.
این روند نشان میدهد که بازار انرژی جهان وارد مرحلهای تازه شده است: مرحلهای که در آن انرژی پاک رشد میکند، اما نفت و گاز نیز بهعنوان بخشی از راهبرد امنیت انرژی باقی میمانند. بنابراین مسئله اصلی فقط «جایگزینی» نیست؛ بلکه بازطراحی سبد انرژی، کاهش ریسک تأمین، توسعه زیرساختهای انعطافپذیر و افزایش تابآوری سیستم انرژی است.
گذار انرژی زیر فشار واقعیت
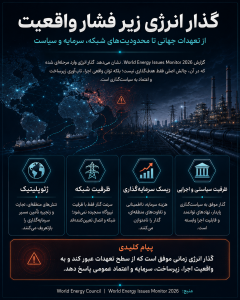
گزارش World Energy Issues Monitor 2026 شورای جهانی انرژی نشان میدهد که مسیر آینده انرژی، بیش از هر زمان دیگری تحت تأثیر واقعیتهای اجرایی قرار گرفته است؛ واقعیتهایی مانند ژئوپلیتیک، امنیت عرضه، ظرفیت شبکه، ریسک سرمایهگذاری، زنجیره تأمین و توان سیاستگذاری.
 در سالهای گذشته، بحثهای صنعت انرژی بیشتر پیرامون توسعه انرژیهای پاک، کاهش انتشار و افزایش ظرفیتهای جدید متمرکز بود. اما امروز پرسش اصلی عمیقتر شده است:آیا زیرساختها، سرمایه، شبکه، نهادهای اجرایی و اعتماد عمومی توان پشتیبانی از این گذار را دارند؟
این گزارش یادآوری میکند که گذار انرژی موفق، صرفاً گذار سریع نبوده و گذار موفق باید همزمان امن، پایدار، قابل تأمین مالی و قابل اجرا باشد.
در جهان پرتنش امروز، آینده انرژی نه فقط با فناوریهای جدید، بلکه با تابآوری سیستمها، کیفیت حکمرانی و توان مدیریت عدمقطعیت ساخته میشود.
 منبع: World Energy Council | World Energy Issues Monitor 2026
خورشیدی که شب هم برق میدهد؛
یکی از محدودیتهای بنیادی انرژی خورشیدی ساده است: خورشید همیشه در دسترس نیست. نیروگاههای فتوولتائیک در ساعات روز برق تولید میکنند، اما با غروب خورشید تولید آنها به سرعت کاهش مییابد؛ درست در زمانی که در بسیاری از شبکههای برق، مصرف عصرگاهی همچنان بالاست.
اکنون پروژهای بزرگ در چین نشان میدهد که برای حل این مسئله الزاماً نباید برق تولیدشده در روز را در باتری ذخیره کرد؛ میتوان گرمای خورشید را ذخیره و ساعتها بعد از آن برق تولید کرد.
پروژه یکپارچه انرژی Hami در منطقه سینکیانگ چین، ترکیبی از نیروگاه فتوولتائیک و نیروگاه خورشیدی حرارتی متمرکز یا CSP است. واحد ۱۰۰ مگاواتی Linear Fresnel این مجموعه در اوت ۲۰۲۶ ارزیابی عملکرد ۱۴ روزه خود را با موفقیت پشت سر گذاشت و براساس اطلاعات منتشرشده، پارامترهای عملیاتی آن مطابق الزامات طراحی گزارش شدند.
یک نیروگاه خورشیدی ۱ گیگاواتی، اما با دو فناوری متفاوت
ظرفیت کل مجموعه Hami به ۱۰۰۰ مگاوات میرسد، اما تمام این ظرفیت از یک فناوری استفاده نمیکند:
۹۰۰ مگاوات مربوط به نیروگاههای فتوولتائیک یا PV است که نور خورشید را مستقیماً به برق تبدیل میکنند.
در کنار آن، یک واحد ۱۰۰ مگاواتی CSP قرار گرفته که از فناوری خورشیدی حرارتی Linear Fresnel و سامانه ذخیرهسازی حرارتی نمک مذاب استفاده میکند.
همین ۱۰۰ مگاوات دوم است که ویژگی متفاوت پروژه را ایجاد میکند.
در نیروگاههای فتوولتائیک، فوتونهای نور مستقیماً در سلول خورشیدی به جریان الکتریکی تبدیل میشوند. در CSP اما مسیر کاملاً متفاوت است: نور خورشید ابتدا به گرما تبدیل میشود و سپس این گرما برای تولید برق مورد استفاده قرار میگیرد.
۲۶۰ هزار بازتابنده برای جمعآوری انرژی خورشید
بخش CSP پروژه Hami از حدود ۲۶۰ هزار بازتابنده خورشیدی تشکیل شده است که مجموع سطح جمعآوری آنها به حدود ۸۰۰ هزار مترمربع میرسد.
این بازتابندهها تابش خورشید را روی گیرندههای خطی متمرکز میکنند و دمای سیال سیستم را افزایش میدهند.
در فناوری Linear Fresnel، به جای استفاده از برج مرکزی عظیم، ردیفهایی از آینههای نسبتاً تخت روی زمین قرار میگیرند و نور خورشید را به سمت گیرندههای خطی هدایت میکنند.
این معماری با هدف سادهتر شدن ساختار، کاهش برخی هزینههای احداث و نگهداری و استفاده مؤثرتر از زمین توسعه یافته است.
نمک مذاب؛ باتری این نیروگاه از جنس گرماست
مهمترین بخش فناوری Hami، سامانه ذخیرهسازی حرارتی آن است.
گرمای جمعآوریشده در طول روز در مخازن حاوی نمک مذاب ذخیره میشود. این سامانه قادر است انرژی حرارتی را برای حدود ۸ ساعت نگه دارد.
در نتیجه وقتی خورشید غروب میکند یا تولید بخش PV بر اثر ابر یا تغییرات تابش کاهش مییابد، نیروگاه همچنان یک منبع انرژی در اختیار دارد.
گرمای ذخیرهشده آزاد میشود، آب را به بخار تبدیل میکند و بخار تولیدشده توربین و ژنراتور را به حرکت درمیآورد.
روز: نور خورشید ← تمرکز تابش ← تولید حرارت ← ذخیره در نمک مذاب
شب: نمک مذاب داغ ← آزادسازی حرارت ← تولید بخار ← چرخش توربین ← تولید برق
بنابراین آنچه در این نیروگاه ذخیره میشود برق نیست؛ انرژی حرارتی است.
چرا ترکیب PV و CSP اهمیت دارد؟
مسئله اصلی انرژیهای تجدیدپذیر فقط میزان انرژی قابل تولید نیست؛ زمان تولید نیز اهمیت دارد.
نیروگاه فتوولتائیک معمولاً بیشترین تولید خود را در میانه روز دارد، در حالی که تقاضای برق شبکه الزاماً همین الگو را دنبال نمیکند. در بسیاری از سیستمهای برق، با نزدیک شدن به عصر و کاهش تولید خورشیدی، تقاضا همچنان بالا باقی میماند.
ترکیب PV + CSP + Thermal Storage به اپراتور اجازه میدهد بخشی از انرژی خورشید را از زمان تابش آن جدا کند و در ساعت دیگری در اختیار شبکه قرار دهد.
بخش PV در ساعات دارای تابش مناسب میتواند با راندمان اقتصادی بالا برق تولید کند؛ همزمان CSP بخشی از انرژی خورشید را به گرما تبدیل و ذخیره میکند. سپس در ساعات کاهش تولید PV، ذخیره حرارتی وارد مدار میشود.
نتیجه، یک سیستم خورشیدی انعطافپذیرتر و قابل کنترلتر نسبت به نیروگاه فتوولتائیک بدون ذخیرهسازی است.
تفاوت این فناوری با باتری چیست؟
در ذخیرهسازی باتری، برق تولیدشده ابتدا وارد باتری میشود و بعد مجدداً به شبکه بازمیگردد.
اما در نیروگاه CSP مجهز به ذخیره حرارتی، انرژی پیش از تبدیل نهایی به برق ذخیره میشود.
باتری: برق ← ذخیره برق ← برق
CSP: خورشید ← گرما ← ذخیره گرما ← بخار ← برق
این تفاوت فنی مهم است، زیرا ذخیرهسازی حرارتی میتواند در پروژههای بزرگ CSP به عنوان یکی از گزینههای ذخیرهسازی چندساعته انرژی مطرح باشد.
پروژه Hami در چند عدد
| ۱۰۰۰ مگاوات | ظرفیت کل مجموعه |
| ۹۰۰ مگاوات | ظرفیت فتوولتائیک PV |
| ۱۰۰ مگاوات | ظرفیت خورشیدی حرارتی CSP |
| حدود ۲۶۰ هزار | بازتابنده خورشیدی |
| حدود ۸۰۰ هزار مترمربع | سطح جمعآوری خورشیدی |
| ۸ ساعت | ظرفیت ذخیرهسازی حرارتی نمک مذاب |
واحد ۱۰۰ مگاواتی Linear Fresnel این پروژه در ۲۰ اوت ۲۰۲۶ آزمون عملکرد ۱۴ روزه خود را تکمیل کرد و براساس گزارش SolarPACES، شاخصهای مورد ارزیابی الزامات طراحی را برآورده کردند.
آیا این فناوری جای پنل خورشیدی را میگیرد؟
خیر؛ و شاید مهمترین نکته پروژه Hami همین باشد.
این پروژه در واقع نشان نمیدهد که CSP باید جایگزین PV شود، بلکه نشان میدهد ترکیب فناوریها میتواند محدودیت هر یک را کاهش دهد.
فتوولتائیک طی سالهای گذشته به یکی از ارزانترین و سریعترین روشهای توسعه ظرفیت تجدیدپذیر تبدیل شده است. اما تولید آن وابسته به تابش لحظهای خورشید است.
CSP همراه با ذخیره حرارتی میتواند مکمل این فناوری باشد و امکان انتقال بخشی از انرژی خورشیدی به ساعات عصر، شب یا دورههای کاهش تابش را ایجاد کند.
از این منظر، رقابت آینده انرژی خورشیدی احتمالاً فقط بر سر افزایش راندمان پنلها یا کاهش هزینه هر مگاوات ظرفیت نصبشده نخواهد بود؛ توانایی مدیریت زمان تولید انرژی نیز به همان اندازه اهمیت پیدا خواهد کرد.
جمعبندی
پروژه Hami چین نمونهای از تغییر نگاه به انرژیهای تجدیدپذیر است. پرسش دیگر فقط این نیست که چگونه میتوان در طول روز برق خورشیدی بیشتری تولید کرد؛ بلکه این است که چگونه میتوان انرژی خورشید ظهر را در ساعتی که شبکه به آن نیاز دارد، در اختیار مصرفکننده قرار داد.
ترکیب فتوولتائیک، CSP و ذخیرهسازی حرارتی نشان میدهد که توسعه نسل آینده نیروگاههای خورشیدی میتواند از «تولید وابسته به تابش» به سمت تولید انعطافپذیرتر و قابل برنامهریزیتر حرکت کند.
در چنین مدلی، خورشید پس از غروب نمیتابد؛ اما انرژیای که در طول روز فراهم کرده است، همچنان میتواند توربینها را به حرکت درآورد.
منبع اصلی: SolarPACES – Hami Integrated Energy Demonstration Project, August 2026
پارادوکس انرژی ایران؛
ایران از نظر ذخایر نفت و گاز در زمره کشورهای بسیار غنی جهان قرار دارد، اما در سالهای اخیر همزمان با ناترازی برق در تابستان و محدودیت گاز در زمستان روبهرو بوده است. این وضعیت در نگاه نخست متناقض به نظر میرسد؛ اما از منظر اقتصاد انرژی، مسئله اصلی ایران نه «کمبود منبع»، بلکه ضعف در تبدیل منابع طبیعی به ظرفیت پایدار، قابل اتکا و بهرهور است.
مقاله منتشرشده در نشریه Energy Policy با عنوان Iran’s energy paradox: sanctions, external conflicts, and the governance trap تأکید میکند که تحریمها و فشارهای خارجی، اگرچه بر سرمایهگذاری، دسترسی به فناوری و توسعه زیرساختهای انرژی اثرگذار بودهاند، اما ریشه مسئله تنها در عوامل بیرونی خلاصه نمیشود. این مقاله، قیمتگذاری مخدوش، مصرف یارانهای، پراکندگی نهادی، ضعف هماهنگی تصمیمگیری و سرمایهگذاری ناکافی را از عوامل اصلی تداوم ناامنی انرژی در ایران معرفی میکند.
یکی از مهمترین ابعاد این پارادوکس، وابستگی شدید تولید برق ایران به گاز طبیعی است. وقتی گاز، سوخت اصلی نیروگاهها باشد، هر فشار بر عرضه گاز در زمستان میتواند به کاهش آمادگی نیروگاهها و محدودیت برق در دورههای بعدی منجر شود. به بیان دیگر، ناترازی گاز و ناترازی برق دو بحران جداگانه نیستند؛ بلکه دو وجه یک مسئله ساختاری واحدند.
از سوی دیگر، پژوهش دیگری در Energy Policy درباره بحران کمبود برق ایران نشان میدهد که سیستم برق کشور با کسری مزمن عرضه مواجه است و این کسری در دورههای اوج مصرف میتواند به حدود ۱۸ گیگاوات برسد. این مطالعه، مصرف ناکارا، اعوجاجهای یارانهای و فرسودگی زیرساخت را از محرکهای اصلی کمبود برق معرفی میکند و نشان میدهد که سیاستهای منفرد، بدون هماهنگی نهادی و طراحی یکپارچه، اثر محدودی بر حل بحران دارند.
گزارش Stanford Iran 2040 نیز سالها پیش هشدار داده بود که رشد مصرف گاز در بخشهای خانگی، نیروگاهی و صنعتی، بخش بزرگی از افزایش تولید گاز ایران را جذب کرده و ظرفیت مانور کشور برای صادرات، تزریق به میادین نفتی و مدیریت پیکهای فصلی را محدود میکند. این یعنی حتی افزایش تولید نیز اگر با اصلاح مصرف، بهبود بهرهوری و نوسازی زیرساخت همراه نباشد، الزاماً به امنیت انرژی پایدار منجر نمیشود.
بنابراین، مسئله انرژی ایران را باید در سطحی عمیقتر دید: منابع طبیعی زمانی به مزیت اقتصادی تبدیل میشوند که نهادهای تصمیمگیر، نظام قیمتگذاری، ساختار سرمایهگذاری، بهرهوری مصرف و زیرساختهای انتقال و تولید بتوانند آن منابع را به خدمات پایدار انرژی تبدیل کنند.
در این چارچوب، راهحل ناترازی انرژی فقط افزایش تولید برق یا گاز نیست؛ بلکه مجموعهای از اصلاحات هماهنگ است: بهبود بهرهوری، اصلاح تدریجی و اجتماعیپذیر یارانهها، نوسازی نیروگاهها و شبکه، توسعه انرژیهای تجدیدپذیر، ذخیرهسازی، مدیریت مصرف و مهمتر از همه، هماهنگی نهادی در سیاستگذاری انرژی.
ناترازی انرژی ایران، بیش از آنکه صرفاً یک بحران فنی یا تحریمی باشد، نشانهای از یک مسئله حکمرانی است: چالش تبدیل ثروت زیرزمینی به زیرساخت قابل اتکا.